Domain errichtungskosten.de kaufen?
Wir ziehen mit dem Projekt
errichtungskosten.de um.
Sind Sie am Kauf der Domain
errichtungskosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain errichtungskosten.de kaufen?
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **

Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
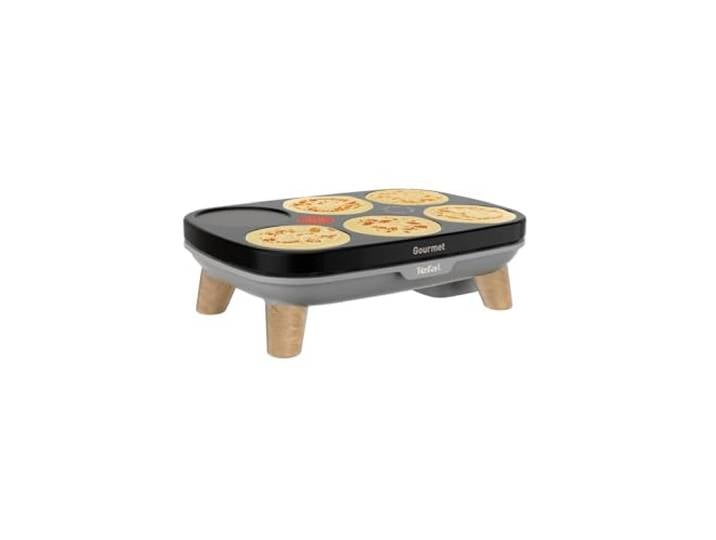
Tefal Crêpier Gourmet PY901BF1 Elektrischer Crêpes-Topf, 6 Ausgaben, Antihaftbeschichtung, einfache Aufbewahrung, Thermo-Spot,<p>Der <strong>Tefal Crêpier Gourmet PY901BF1</strong> ist der ideale elektrische Crêpes-Topf für alle Liebhaber von köstlichen Pfannkuchen und Crêpes. Mit seiner <strong>Antihaftbeschichtung</strong> sorgt er für ein müheloses Wenden und eine einfache Reinigung, sodass du dich ganz auf das Zubereiten deiner Lieblingsgerichte konzentrieren kannst. Der Crêpes-Topf bietet Platz für bis zu <strong>6 Pfannkuchen</strong> gleichzeitig, was ihn perfekt für gesellige Abende mit Familie und Freunden macht.</p><p>Ein besonderes Highlight ist der <strong>verstellbare Thermostat</strong>, der dir die Möglichkeit gibt, die Temperatur nach deinen Wünschen anzupassen. So erzielst du stets <strong>geschmackvolle Ergebnisse</strong>, egal ob du süße oder herzhafte Variationen zubereitest. Die praktische <strong>Ablagefach</strong> für Zubehör unter dem Gerät sorgt für eine platzsparende Aufbewahrung und hält alles griffbereit.</p><p>Hergestellt in der malerischen Region Haute-Savoie, vereint der Crêpier Gourmet traditionelles französisches Know-how mit modernster Technik. Zudem bietet Tefal eine <strong>15-jährige Reparaturverpflichtung</strong>, die nicht nur für Langlebigkeit, sondern auch für Nachhaltigkeit steht. Mit einem Netzwerk von 6200 Werkstätten weltweit wird der Umweltschutz gefördert und Abfall reduziert.</p><p>In einem eleganten <strong>grauen Design</strong> fügt sich der Crêpes-Topf harmonisch in jede Kücheneinrichtung ein. Im Lieferumfang sind neben dem Crêpier auch eine <strong>Schöpfkelle</strong> und <strong>6 Mini-Spatel</strong> enthalten, sodass du sofort mit dem Crêpes-Backen beginnen kannst.</p>115,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Astrid Lindgren - Farbige Pippi-Ausgaben im Spielkoffer, 3 Bände - Preis vom 06.11.2026 20:16:05 hBinding : Gebundene Ausgabe, Edition : Limitierte Sondeausgabe., Label : Oetinger, Publisher : Oetinger, medium : Gebundene Ausgabe, numberOfPages : 416, publicationDate : 2009-09-01, authors : Astrid Lindgren, languages : german, ISBN : 378914170413,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BKI Baukosten Neubau 2025 - Teil 2 BauelementeBKI Baukosten Neubau 2025 - Teil 2 Bauelemente , Sichere Kostenberechnung mit Kostenkennwerten der Bauelemente nach: - Gebäudearten - DIN 276 - Ausführungsarten - Leistungsbereichen Wichtige Neuerungen im Überblick: - Alle Kostenkennwerte der Bauelemente nach aktueller DIN 276 - Aktuelle Tabellen mit Gliederung nach Gebäudearten - Baukosten-Aktualisierung aller Bauelemente-Kosten durch Auswertungen zahlreicher neuer abgerechneter Objekte - Neue Ausführungsarten in Form von Bauelementen für die KG 500 - Bundesweite Kostensicherheit mit BKI BAUKOSTEN-REGIONALFAKTOREN 2025 für jeden Stadt-/Landkreis in Deutschland, sowie für die Bundesländer Österreichs und Länder des Europa-Raums - Teilung der Regionalfaktoren für die Inseln der Nord- und Ostsee - Mit Lebensdauern von Bauteilen und Bauelementen für optimale Instandsetzungs-Planung - Kennwerte zu Grobelementen der 2. Ebene DIN 276 mit ausführlichem Fachartikel - Mit Fachartikel zu aktuellen Kosten und Basisinformationen zum Stahlbau - in Kooperation mit dem bauforumstahl e.V. Flexibel in der Anwendung: - Neue Kostenkennwerte der 3. Ebene zu 83 Gebäudearten - Topaktuelle Baukosten für alle wichtigen Bauelement-Ausführungsarten - Zusätzliche Aufteilung der Ausführungsarten-Kosten auf LB nach STLB - Inkl. Fachartikel zu Lebensdauern von Bauteilen und Bauelementen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250515, Redaktion: BKI Baukosteninformationszentrum Deutscher Architektenkammern, Seitenzahl/Blattzahl: 648, Keyword: Architektur; Bauelemente; Baukosten; Bauplanung; Neubau, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: TB/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 210, Höhe: 44, Gewicht: 2068, Produktform: Kartoniert,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
In welchen Bereichen können Ausgaben als absetzbar betrachtet werden und wie kann man sicherstellen, dass man die maximale steuerliche Absetzbarkeit für diese Ausgaben erreicht?
Ausgaben können in Bereichen wie Bildung, Gesundheitskosten, berufsbezogene Ausgaben und Spenden als absetzbar betrachtet werden. Um sicherzustellen, dass man die maximale steuerliche Absetzbarkeit für diese Ausgaben erreicht, ist es wichtig, alle relevanten Belege und Quittungen sorgfältig aufzubewahren. Zudem sollte man sich über die aktuellen steuerlichen Vorschriften informieren und gegebenenfalls professionelle Hilfe in Anspruch nehmen, um sicherzustellen, dass man alle möglichen Abzugsmöglichkeiten nutzt. Es ist auch ratsam, regelmäßig die steuerlichen Vorschriften zu überprüfen, da sich diese ändern können und neue Abzugsmöglichkeiten entstehen könnten. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Tefal Crêpier Gourmet PY901BF1 Elektrischer Crêpes-Topf, 6 Ausgaben, Antihaftbeschichtung, einfache Aufbewahrung, Thermo-Spot,<p>Der <strong>Tefal Crêpier Gourmet PY901BF1</strong> ist der ideale elektrische Crêpes-Topf für alle Liebhaber von köstlichen Pfannkuchen und Crêpes. Mit seiner <strong>Antihaftbeschichtung</strong> sorgt er für ein müheloses Wenden und eine einfache Reinigung, sodass du dich ganz auf das Zubereiten deiner Lieblingsgerichte konzentrieren kannst. Der Crêpes-Topf bietet Platz für bis zu <strong>6 Pfannkuchen</strong> gleichzeitig, was ihn perfekt für gesellige Abende mit Familie und Freunden macht.</p><p>Ein besonderes Highlight ist der <strong>verstellbare Thermostat</strong>, der dir die Möglichkeit gibt, die Temperatur nach deinen Wünschen anzupassen. So erzielst du stets <strong>geschmackvolle Ergebnisse</strong>, egal ob du süße oder herzhafte Variationen zubereitest. Die praktische <strong>Ablagefach</strong> für Zubehör unter dem Gerät sorgt für eine platzsparende Aufbewahrung und hält alles griffbereit.</p><p>Hergestellt in der malerischen Region Haute-Savoie, vereint der Crêpier Gourmet traditionelles französisches Know-how mit modernster Technik. Zudem bietet Tefal eine <strong>15-jährige Reparaturverpflichtung</strong>, die nicht nur für Langlebigkeit, sondern auch für Nachhaltigkeit steht. Mit einem Netzwerk von 6200 Werkstätten weltweit wird der Umweltschutz gefördert und Abfall reduziert.</p><p>In einem eleganten <strong>grauen Design</strong> fügt sich der Crêpes-Topf harmonisch in jede Kücheneinrichtung ein. Im Lieferumfang sind neben dem Crêpier auch eine <strong>Schöpfkelle</strong> und <strong>6 Mini-Spatel</strong> enthalten, sodass du sofort mit dem Crêpes-Backen beginnen kannst.</p>115,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Astrid Lindgren - Farbige Pippi-Ausgaben im Spielkoffer, 3 Bände - Preis vom 06.11.2026 20:16:05 hBinding : Gebundene Ausgabe, Edition : Limitierte Sondeausgabe., Label : Oetinger, Publisher : Oetinger, medium : Gebundene Ausgabe, numberOfPages : 416, publicationDate : 2009-09-01, authors : Astrid Lindgren, languages : german, ISBN : 378914170413,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
-
In welchen Bereichen können Ausgaben als absetzbar betrachtet werden und wie kann man sicherstellen, dass man die maximale steuerliche Absetzbarkeit für diese Ausgaben erreicht?
Ausgaben können in Bereichen wie Bildung, Gesundheitskosten, berufsbezogene Ausgaben und Spenden als absetzbar betrachtet werden. Um sicherzustellen, dass man die maximale steuerliche Absetzbarkeit für diese Ausgaben erreicht, ist es wichtig, alle relevanten Belege und Quittungen sorgfältig aufzubewahren. Zudem sollte man sich über die aktuellen steuerlichen Vorschriften informieren und gegebenenfalls professionelle Hilfe in Anspruch nehmen, um sicherzustellen, dass man alle möglichen Abzugsmöglichkeiten nutzt. Es ist auch ratsam, regelmäßig die steuerlichen Vorschriften zu überprüfen, da sich diese ändern können und neue Abzugsmöglichkeiten entstehen könnten. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BKI Baukosten Neubau 2025 - Teil 2 BauelementeBKI Baukosten Neubau 2025 - Teil 2 Bauelemente , Sichere Kostenberechnung mit Kostenkennwerten der Bauelemente nach: - Gebäudearten - DIN 276 - Ausführungsarten - Leistungsbereichen Wichtige Neuerungen im Überblick: - Alle Kostenkennwerte der Bauelemente nach aktueller DIN 276 - Aktuelle Tabellen mit Gliederung nach Gebäudearten - Baukosten-Aktualisierung aller Bauelemente-Kosten durch Auswertungen zahlreicher neuer abgerechneter Objekte - Neue Ausführungsarten in Form von Bauelementen für die KG 500 - Bundesweite Kostensicherheit mit BKI BAUKOSTEN-REGIONALFAKTOREN 2025 für jeden Stadt-/Landkreis in Deutschland, sowie für die Bundesländer Österreichs und Länder des Europa-Raums - Teilung der Regionalfaktoren für die Inseln der Nord- und Ostsee - Mit Lebensdauern von Bauteilen und Bauelementen für optimale Instandsetzungs-Planung - Kennwerte zu Grobelementen der 2. Ebene DIN 276 mit ausführlichem Fachartikel - Mit Fachartikel zu aktuellen Kosten und Basisinformationen zum Stahlbau - in Kooperation mit dem bauforumstahl e.V. Flexibel in der Anwendung: - Neue Kostenkennwerte der 3. Ebene zu 83 Gebäudearten - Topaktuelle Baukosten für alle wichtigen Bauelement-Ausführungsarten - Zusätzliche Aufteilung der Ausführungsarten-Kosten auf LB nach STLB - Inkl. Fachartikel zu Lebensdauern von Bauteilen und Bauelementen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250515, Redaktion: BKI Baukosteninformationszentrum Deutscher Architektenkammern, Seitenzahl/Blattzahl: 648, Keyword: Architektur; Bauelemente; Baukosten; Bauplanung; Neubau, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Bautechnik~Bautechnik, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen, Warengruppe: TB/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 210, Höhe: 44, Gewicht: 2068, Produktform: Kartoniert,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.